Défiscalisation
Pour les entreprises et professionnels souhaitant acquérir ou louer une œuvre d’art. Les modalités fiscales applicables varient selon le statut de l’entreprise, son régime fiscal, le pays concerné et la solution de financement retenue.
Le leasing d’œuvres d’art peut présenter plusieurs avantages financiers et fiscaux pour l’entreprise. Cette solution permet notamment de répartir le coût de l’opération sur plusieurs mois, sans mobiliser immédiatement la totalité de la trésorerie disponible.
Sur le plan fiscal, les loyers peuvent être comptabilisés parmi les charges déductibles du résultat imposable, sous réserve qu’ils remplissent les conditions générales de déductibilité et soient engagés dans l’intérêt de l’activité professionnelle.
Le leasing peut constituer une solution intéressante pour acquérir des œuvres de manière échelonnée, avec des effets comptables et fiscaux qui varient selon la situation de l’entreprise.
Choix de l'œuvre et signature du contrat de location
Loyers déductibles sous conditions — optimisation fiscale
Fin de la location : option d'achat ou autre choix financier
L'opération
- Vous louez l'œuvre pour une période comprise entre 12 et 48 mois.
- Les loyers peuvent être déduits du résultat imposable lorsqu’ils constituent une charge engagée dans l’intérêt de l’entreprise et répondent aux conditions fiscales applicables.
- L'œuvre est exposée dans les locaux de l'entreprise.
- La TVA facturée sur les loyers peut être récupérable lorsque l’entreprise dispose d’un droit à déduction de la TVA.
- La location permet de lisser le coût de l’opération tout en bénéficiant, selon la situation de l’entreprise, de la déductibilité fiscale des loyers.
- À l’issue du contrat, une option d’achat peut être proposée selon les modalités définies avec le partenaire financier et la valeur résiduelle prévue au contrat.
Les avantages
- Traitement fiscal : selon la situation de l’entreprise et le régime applicable, les loyers mensuels peuvent, sous certaines conditions, être comptabilisés en charges déductibles.
- Récupération de la TVA : l'entreprise récupère la TVA (si elle y est soumise).
- Répartition des dépenses : peut contribuer à préserver la trésorerie de l’entreprise en répartissant le coût de l’acquisition dans le temps.
- Création d'une collection à moindre coût : À l’issue du contrat, une option d’achat peut être proposée selon les modalités définies avec le partenaire financier et la valeur résiduelle prévue au contrat.
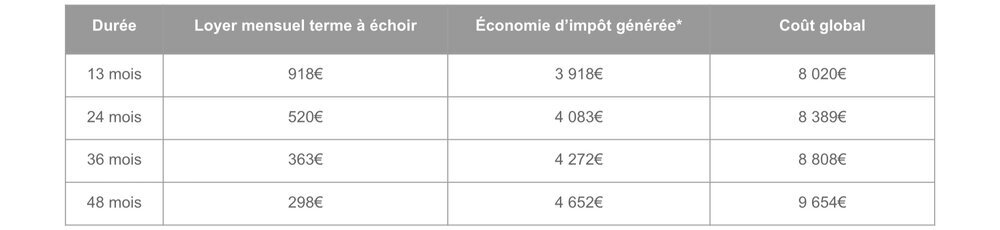
Exemple pour un montant d'acquisition : 10 000 €, taux d'imposition estimé 31 %.
Comment le mettre en place ?
Dès que vous avez choisi votre œuvre à la galerie, notre équipe intervient pour vous proposer la solution la plus intéressante.
De Medicis Gallery mandate pour vous ses partenaires de leasing. Nous travaillons avec des partenaires spécialisés dans le financement et le leasing d’œuvres d’art.
Après sélection de l’œuvre, le partenaire financier acquiert celle-ci auprès de la galerie et la met à disposition de l’entreprise dans le cadre du contrat de location. Le bailleur reste propriétaire de l’œuvre pendant la durée du contrat. Selon les modalités prévues, une option d’achat peut être proposée à son terme.
C'est toujours le bailleur qui offre à la société ou à un tiers bénéficiaire le rachat de l'œuvre pour sa valeur résiduelle.
Déduction fiscale pour l’acquisition d’œuvres d’artistes vivants
En France, les entreprises qui acquièrent une œuvre originale d’un artiste vivant peuvent, sous certaines conditions, bénéficier d’une déduction fiscale spécifique prévue par l’article 238 bis AB du Code général des impôts. Le dispositif est actuellement applicable aux acquisitions réalisées avant le 31 décembre 2028.
Les entreprises concernées sont :
- Assujettis à l'impôt sur les sociétés (de plein droit ou par option).
- Les sociétés de personnes (bénéfices imposables et commerciaux).
- Le prix d’acquisition peut être déduit du résultat de l’exercice d’acquisition et des quatre exercices suivants, par fractions égales, soit 20 % par an. La déduction est soumise 20 000 € ou 5 ‰ du chiffre d’affaires soit 0,5 %, lorsque ce montant est supérieur.
- Elle s'exerce de manière extra-comptable sur le revenu imposable.
Le transfert :
- En cas de cession de l’œuvre, de changement d’affectation ou de prélèvement sur la réserve spéciale, les déductions précédemment pratiquées peuvent être réintégrées au résultat imposable conformément aux dispositions de l’article 238 bis AB du CGI.
- En cas de modification de l'utilisation ou de la cession des œuvres, pendant ou après les cinq ans de l'avantage déductible, le montant de la déduction perçue par l'entreprise est restitué au revenu imposable.
Les conditions pour en bénéficier :
- L'œuvre doit être réalisée par un artiste résidant ou non en France.
- L’œuvre doit être exposée à titre gratuit dans un lieu accessible au public ou aux salariés de l’entreprise, à l’exception de leurs bureaux, pendant l’exercice d’acquisition et les quatre années suivantes. Le public doit également être informé de l’existence et du lieu d’exposition de l’œuvre.